最近美元利率很香,你是不是也心動了?這篇文章會從頭說起,告訴你為什麼該開美元帳戶、怎麼挑選銀行,並一步步教你完成開戶,讓你的錢錢也能國際化!
最近跟朋友聚餐,聊到理財話題時,大家不約而同地提到了「美元」。確實,在美國聯準會(Fed)頻繁升息的背景下,美元儲蓄帳戶的利率變得非常吸引人,甚至有些銀行的短期定存利率高到讓人忍不住多看兩眼。這也讓我開始好奇,對於我們這種在台灣土生土長的小資族來說,開一個美元帳戶,真的有必要嗎?會不會很麻煩?
坦白說,我以前總覺得外幣帳戶是那些經常出國、做國際貿易,或是投資美股的大戶們才需要的東西。對我來說,錢安安穩穩地放在台幣戶頭裡,領著雖然不高但至少穩定的利息,似乎就足夠了。但經過一番研究,並實際比較了各家銀行的方案後,我發現,原來開立美元帳戶不僅比想像中簡單,而且它所帶來的好處,遠遠不止是「賺利差」這麼單純。
這篇文章,我想用最平實、最口語的方式,跟你分享我從一個「外幣小白」到決定開戶的心路歷程。我會整理出開立美元帳戶的幾大好處、如何在台灣挑選適合自己的銀行、手把手教你開戶流程,以及那些你必須知道的「眉角」。希望這份完整指南,能幫助你做出最適合自己的理財決策。
為什麼你該考慮開一個美元帳戶?
在決定投入時間和精力去做一件事之前,我們總習慣先問「為什麼」。開美元帳戶也是一樣,如果只是跟風,那很可能無法長久堅持,也抓不到最好的時機點。對我來說,讓我下定決心開戶的原因,主要有以下幾點。
首先,最直接的誘因就是相對優渥的利率。這是個很現實的問題,錢放在哪裡能生出更多的錢,我們自然就往哪裡去。相較於台灣長期處於低利率環境的台幣存款,美元存款,特別是「定期存款」,利率真的高出一大截。這意味著,同樣一筆閒錢,放在美元帳戶裡,光是利息收入就可能比台幣帳戶多好幾倍。對於想加速累積資產的我們來說,這無疑是一個不能忽視的選項。
其次,是資產配置與風險分散。這聽起來可能有點專業,但說穿了就是「不要把所有雞蛋放在同一個籃子裡」。我們的薪水、日常開銷都是用台幣,資產也幾乎都以台幣計價。但台灣是個海島型經濟體,匯率很容易受到國際情勢影響。持有一部分強勢外幣(如美元),可以在台幣貶值時,為我們的總體資產提供一個緩衝,達到避險的效果。這就像是為我們的財務狀況買了一份保險,雖然不一定用得上,但有的話總是比較安心。
最後,則是滿足未來的實際需求。你是否也夢想著環遊世界?或是計畫未來送孩子出國唸書?甚至是想跟上潮流,投資美股(例如買一股蘋果或特斯拉的股票)?這些都需要用到美元。提早開立美元帳戶,讓你可以分批在匯率好的時候買進美元,慢慢累積。這樣一來,當你真正需要用錢時,就不用被迫在匯率高點時一次性換匯,無形中省下的錢,可能遠比你想像的要多。
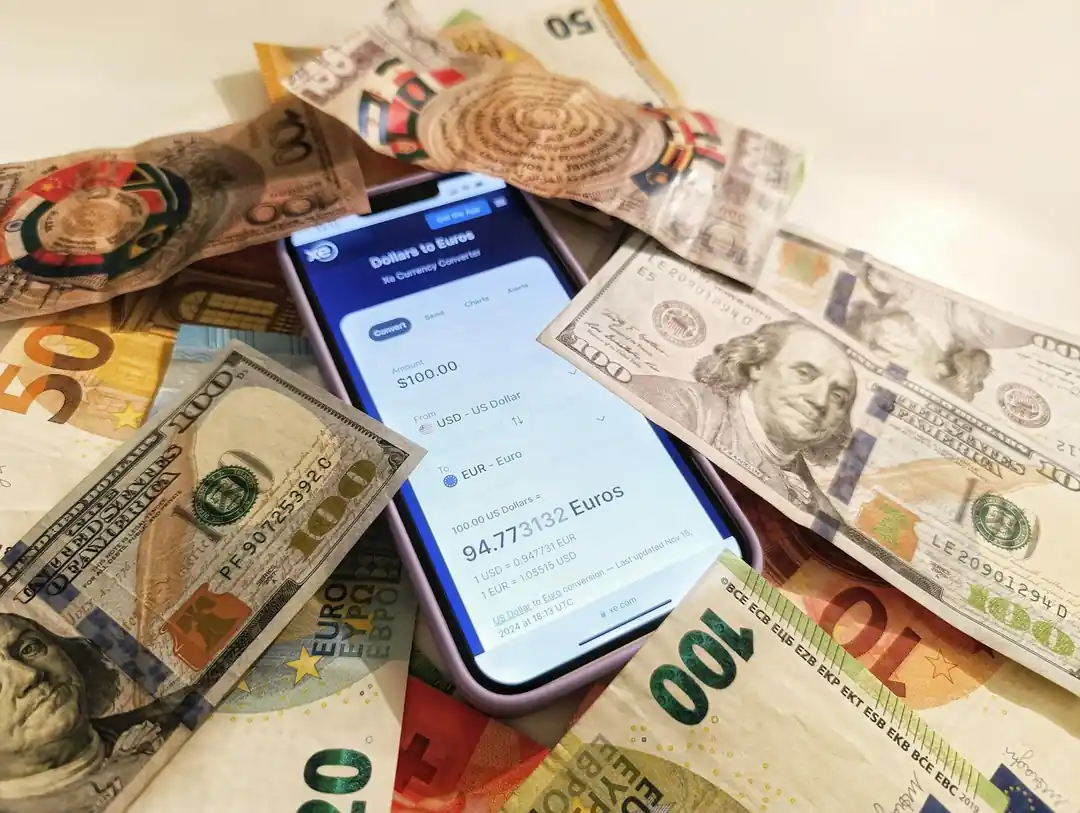
如何在台灣開立美元帳戶?一步步教學
聽完上面這些理由,你是不是也有些心動了呢?別擔心,在台灣開美元帳戶的流程真的不複雜。特別是如果你已經有某家銀行的台幣帳戶,通常都能很快完成。
第一步,準備好你的雙證件和印章。這是銀行開戶的標準配備。身分證是必備的,第二證件則可以選擇健保卡、駕照或護照。有些銀行可能還會需要你提供一個印章,但現在很多也接受以簽名代替。如果你是想在線上開戶,則可能需要準備自然人憑證來做身份驗證。
第二步,選擇臨櫃辦理或線上申請。如果你是第一次開外幣戶,或是對流程不太熟悉,我會建議你直接走一趟銀行。親自到分行,告訴櫃員你想「加開外幣帳戶」,他們都會很樂意引導你。這個過程中,行員會跟你做個簡單的KYC(認識你的客戶)訪談,了解你的開戶目的,這都是標準程序。如果你已經是該銀行的數位帳戶用戶,那麼透過網路銀行或手機App加開外幣帳戶會更方便,常常只需要幾個點擊就能完成。
第三步,存入第一筆美元。開戶完成後,你就可以把錢存進去了。你可以選擇拿美元現鈔去存,但更常見的方式是直接從你的台幣帳戶「換匯」轉入。這也是最關鍵的一步!各家銀行的「牌告匯率」每天都會變動,而且買入和賣出價有價差。建議你可以多利用銀行的App查詢即期匯率,有些銀行還會提供線上換匯的匯率優惠,讓你用更少的台幣,換到更多的美元。
開戶前你該注意的幾件事
當然,天下沒有白吃的午餐。享受美元高利率的同時,也有些潛在的風險和成本需要我們留意。
最重要的就是匯率風險。這是所有外幣投資的共同課題。你換入美元後,如果台幣升值(也就是美元相對貶值),那麼你換回台幣時可能就會產生匯損,這個損失甚至可能吃掉你賺到的所有利息。因此,千萬不要抱著「賺快錢」的心態,把所有資金一次性投入。比較穩健的做法是,定期定額或在匯率相對低點時分批買入,長期持有來攤平匯率波動的風險。
另外,也要留意相關手續費。例如,如果你想把美元從A銀行匯到B銀行,或是匯到國外的券商戶頭,銀行會收取一筆電匯手C。如果你想把帳戶裡的美元領成現鈔出來,有些銀行也會按金額比例收取手續費。這些雖然看起來是小錢,但累積起來也是一筆成本。在開戶前,記得向銀行問清楚相關的收費標準。
最後,我想說的是,理財的路上沒有絕對的標準答案。美元儲蓄帳戶是一個很好的工具,但它適不適合你,最終還是要回歸到你自身的財務狀況和未來規劃。希望今天的分享,能像一本地圖,為你的理財之旅提供一個清晰的方向。