我們真的了解自己需要多少退休金嗎?面對眾說紛紜的理財建議,從估算目標、選擇工具到定期檢視,這三大步驟將帶你一步步打造專屬的退休藍圖。
最近和一位剛退休的學長吃飯,他笑著說,退休後最常被問到的問題,不是「你接下來想去哪裡玩」,而是「你當初是存了多少錢才敢退休的?」這個問題,聽起來實際,卻也帶著那麼一點焦慮。說真的,我們這一代,對於「退休」這兩個字的想像,似乎總是被一個巨大的問號籠罩著:到底要準備多少錢,才算足夠?
網路上的文章、理財專家的建議五花八門,有人說一千萬是基本門檻,有人說沒有三千萬想都別想,更有甚麼「4%法則」聽起來像是一個萬靈丹。但老實說,每當我看到這些數字,心裡總會冒出更多的疑問。每個人的生活方式、對未來的期待都天差地遠,用一個固定的數字去框住所有人的退休藍圖,真的合理嗎?
與其追逐一個遙遠且可能不適合自己的數字,不如回過頭來,好好地為自己量身打造一套退休計畫。這聽起來可能很複雜,但拆解開來,其實就是三個核心步驟。今天,我想以一個朋友的視角,和你聊聊我是如何開始思考這件事,並一步步建立起自己的退休規劃藍圖。
第一步:描繪你的退休生活,估算出目標金額
在我們急著想知道「要存多少錢」之前,或許該先靜下心來問問自己:「我想要的退休生活,是什麼樣子?」是想要每天蒔花弄草,過著簡單樸實的田園生活?還是希望能維持現在的生活品質,偶爾能出國旅遊、品嚐美食?或是,你心中有個更大的夢想,想在退休後開一間小咖啡店,或是環遊世界?
這一步,是整個退休規劃的基石,也是最容易被忽略的一步。因為不同的生活樣貌,對應的開銷天差地遠。你可以試著拿出一張紙,具體地寫下你想像中退休後「一個月」的所有花費,包含:食、衣、住、行、育、樂,甚至還有醫療保健、保險、紅白包等雜支。盡量寫得越詳細越好,例如「住」的部分,是需要付房貸、房租,還是已經有自己的房子?「樂」的部分,是每個月看兩場電影,還是一年一次的海外長途旅行?
當你把這些項目都列出來後,就能估算出一個比較貼近真實的「退休後每月生活費」。將這個數字乘以12,再乘以你預計的退休年限(例如預計65歲退休,活到85歲,那就是20年),你就會得到一個初步的退休金總額目標。當然,這個數字還需要考慮「通貨膨脹」這個隱形的金錢殺手。一個簡單的估算方式,是將你算出的總額,再往上加個20%至30%,作為一個比較安全的緩衝區。這個過程雖然繁瑣,但它能幫助我們從一個模糊的焦慮,走向一個清晰的目標。
第二步:選擇你的理財工具,讓錢自己長大
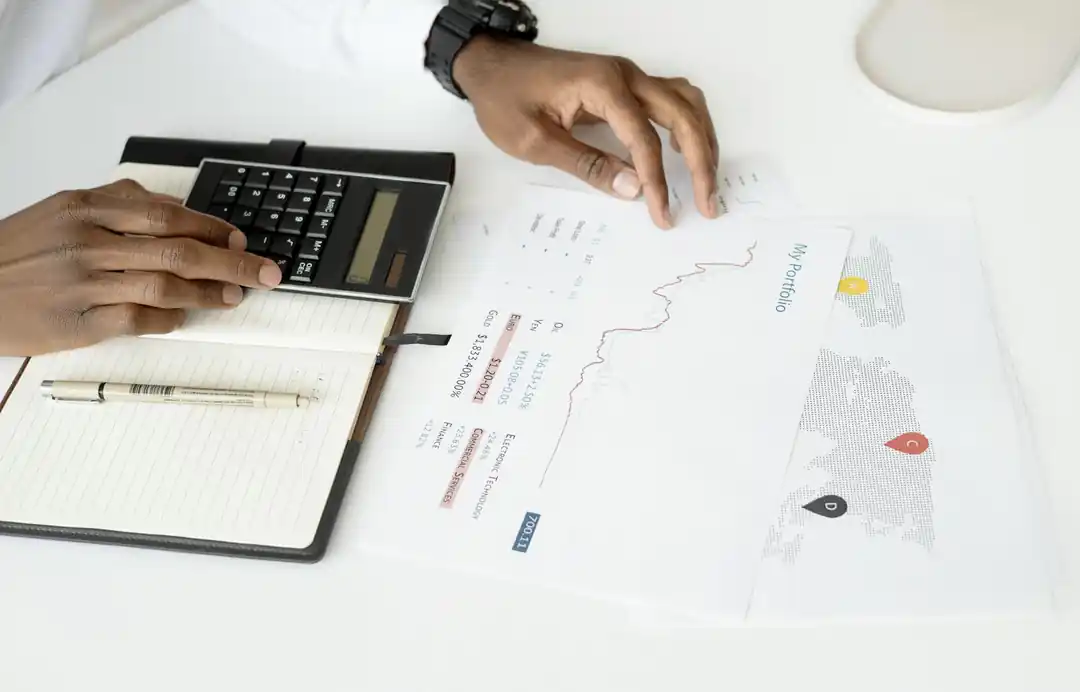
有了明確的目標金額後,下一步就是思考「如何達成」。單靠銀行的死薪水,要存到動輒千萬的退休金,對大多數人來說幾乎是不可能的任務。這時候,我們就需要借助「投資理財」這個放大器,讓錢幫我們賺錢。在台灣,常見的投資工具非常多元,像是股票、ETF、基金、房地產等等,各有各的優缺點與風險。
對於剛開始接觸投資的朋友,我個人非常推薦從「ETF(指數股票型基金)」入手。ETF的好處是,它像基金一樣,幫你一次買進一籃子的公司股票,有效分散了單一公司的經營風險;同時,它又像股票一樣,可以在證券交易所隨時買賣,交易成本相對低廉。像是追蹤台灣前五十大企業的元大台灣50(0050),或是近年很受歡迎、標榜高股息的國泰永續高股息(00878),都是很好的入門選擇。透過「定期定額」的方式,每個月固定投入一筆錢,長期下來,複利的效果將會非常可觀。
當然,如果你對特定產業或公司有深入的研究,投資個股(股票)可能會帶來更高的報酬,但相對地,風險也更高。而基金則是由專業經理人操盤,省去了自己研究的麻煩,但需要付出的管理費也較高。房地產則需要較高的資金門檻,但能提供穩定的租金現金流。重點是,沒有哪一種工具是絕對的好或壞,關鍵在於「資產配置」。不要把所有的雞蛋都放在同一個籃子裡,根據自己的風險承受能力,將資金分配在不同的投資工具上,才能在追求報酬的同時,也控制好風險。
第三步:定期檢視與調整,滾動式修正你的藍圖
退休規劃絕對不是設定好目標、選好工具,然後就可以放著不管的一件事。它更像是一場長達數十年的馬拉松,我們需要時時檢視自己的進度,並根據路況(也就是人生的變化)來調整策略。我建議至少每一年,或是當人生發生重大變化時(例如:結婚、生子、換工作、繼承遺產等),就該重新檢視一次你的退休計畫。
你需要回頭看看,過去這段時間,你的投資組合表現如何?是否符合當初的預期?你的收入或支出是否有重大的改變?你對退休生活的想像,是否還跟當初一樣?例如,你可能因為培養了新的昂貴興趣,而需要提高退休後的生活費預算;或是,你的投資組合因為市場大好,提早達到了階段性目標,這時你或許可以考慮將部分獲利轉移到更穩健的資產中。
這個「定期檢-視與調整」的過程,就像是為你的退休大計進行健康檢查。它能幫助你及早發現問題,避免偏離軌道太遠。更重要的是,它讓我們保持著對自己財務狀況的覺察,將退休規劃內化成一種生活習慣,而不是一個遙遠的壓力來源。當我們能從容不迫地應對各種變化,那份對於未來的安心感,自然會油然而生。
退休,不該是人生的終點,而是一個更自由的起點。準備退休金的過程,也不該只剩下焦慮與不安。當我們願意花時間,一步步地描繪藍圖、打造工具、並時時校準方向,你會發現,那個理想中的退休生活,其實離我們並不遙遠。希望今天的分享,能給你帶來一些啟發,讓我們一起,為那個閃閃發光的下半場,做好最踏實的準備。